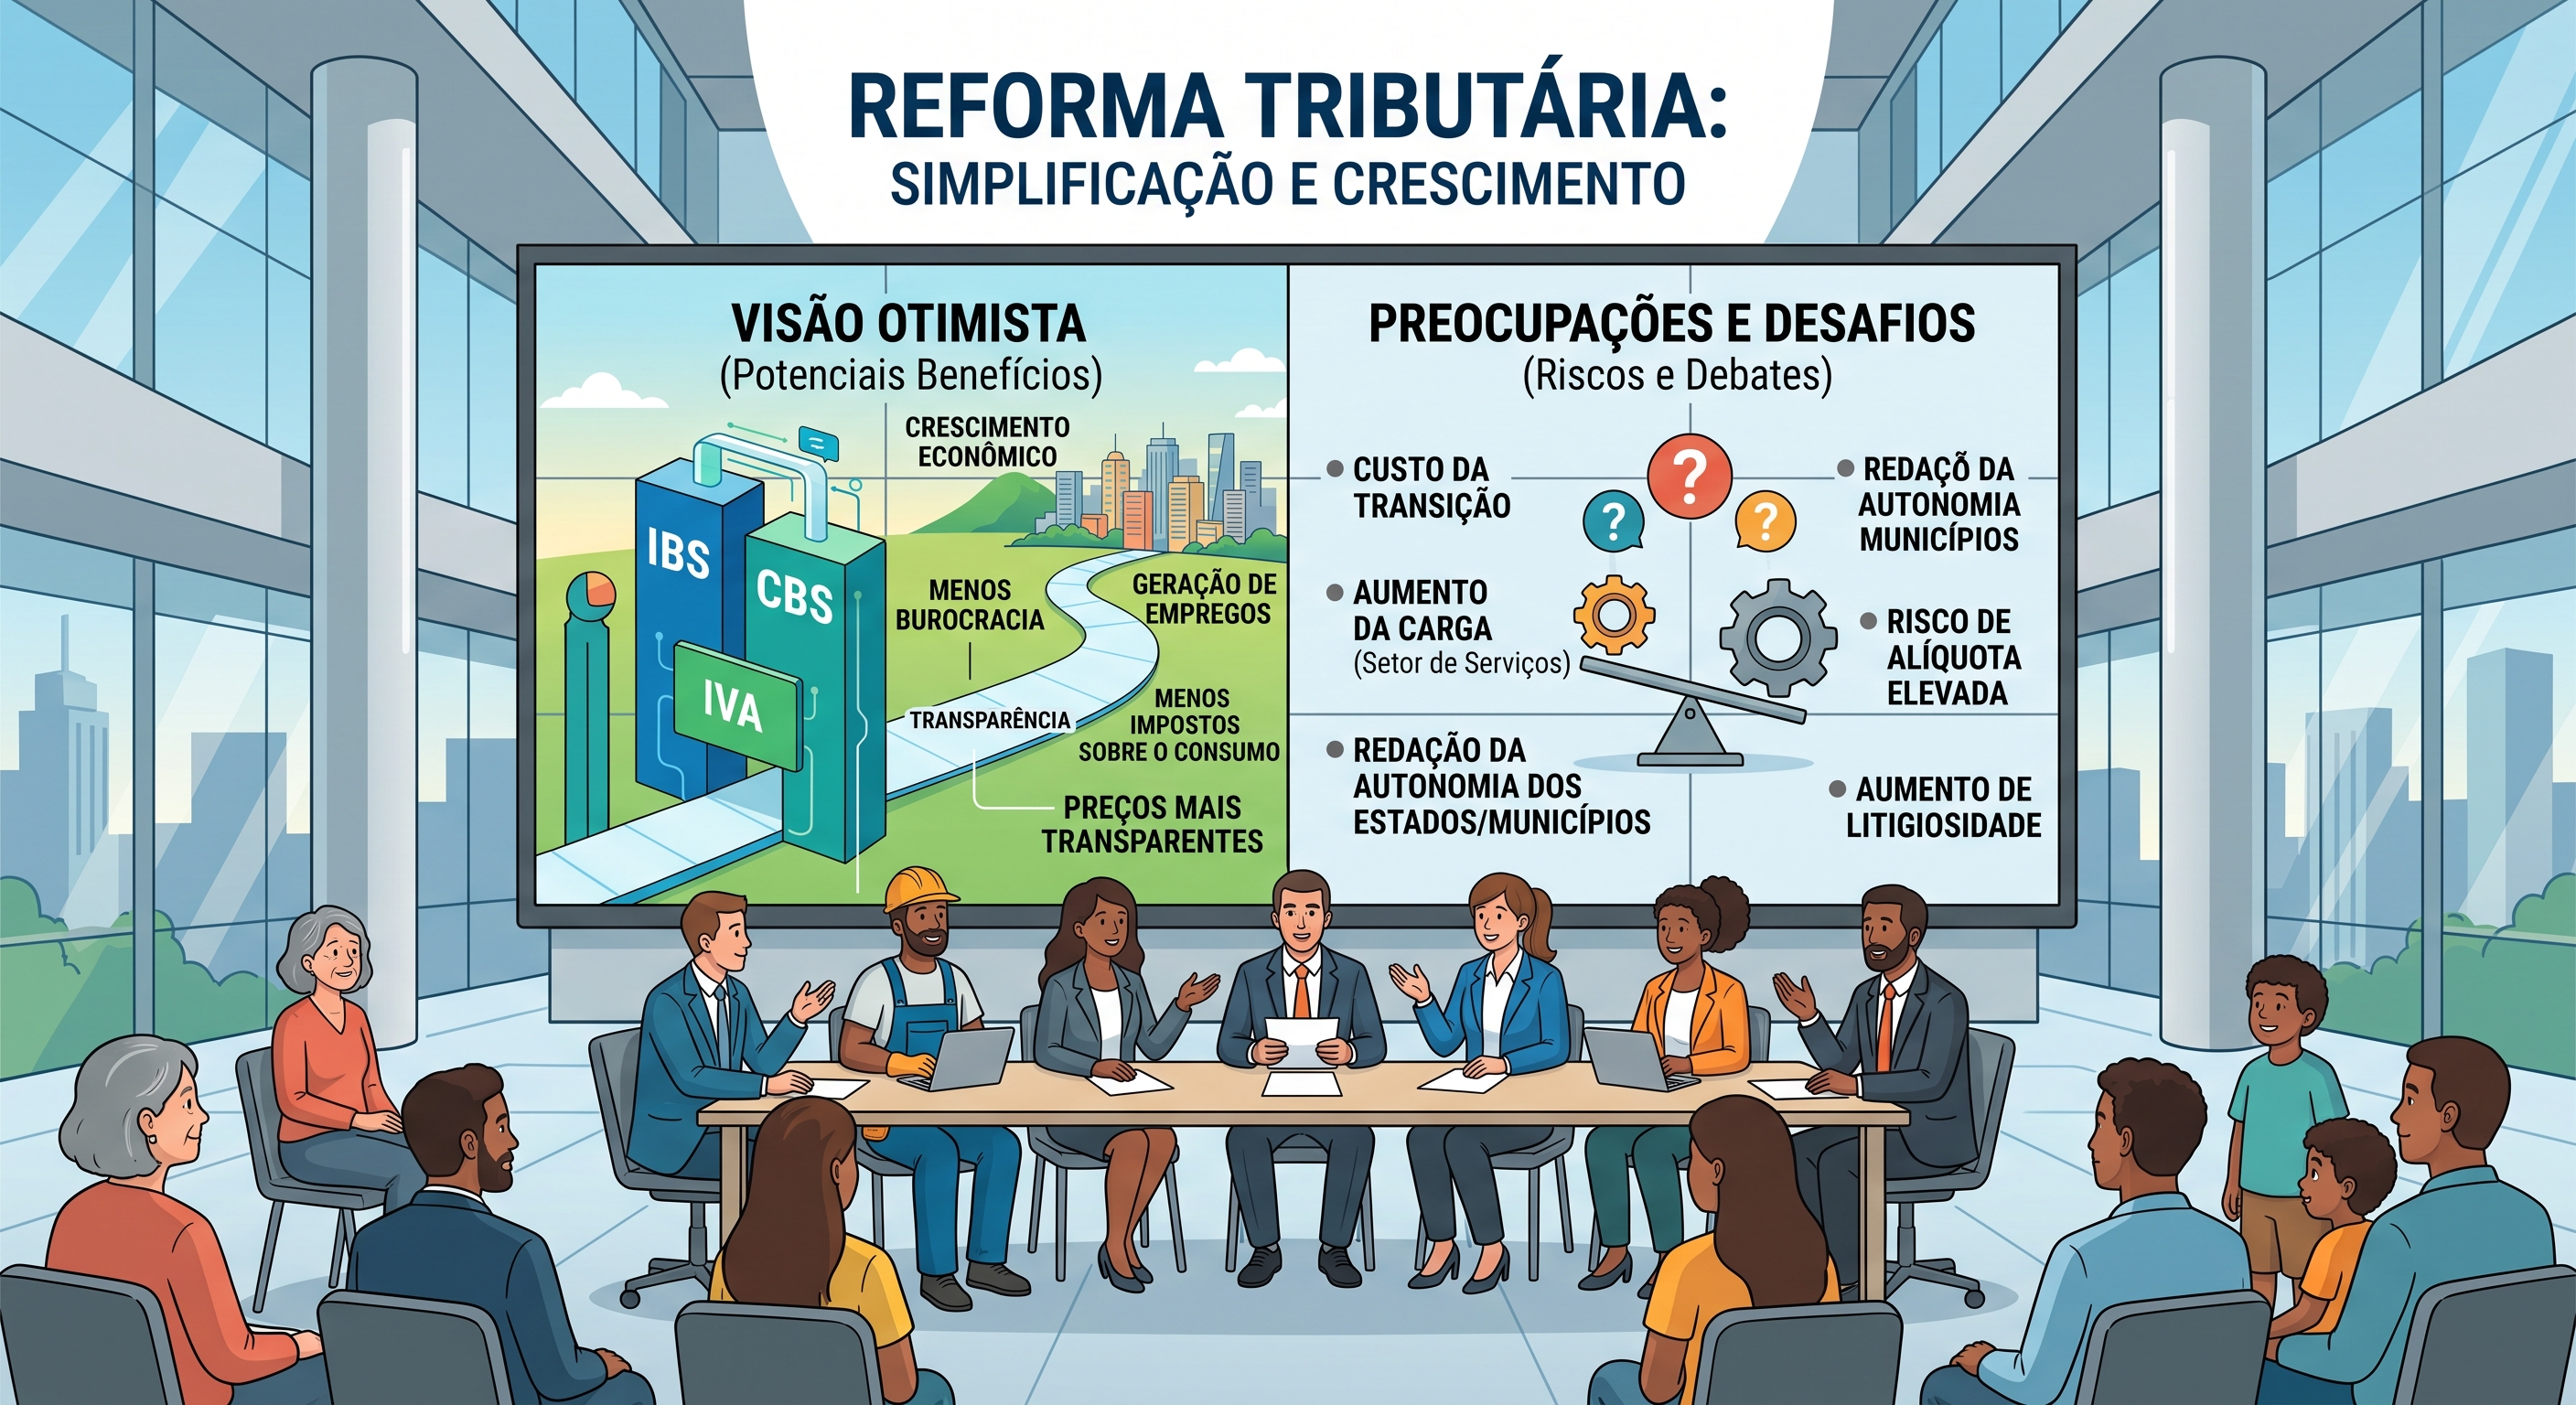
A Reforma Tributária já exige mudanças práticas na rotina fiscal das empresas. Em 2026, a transição para a CBS e o IBS afeta documentos fiscais eletrônicos, sistemas, cadastros e processos de acompanhamento.
Para o escritório contábil, o desafio não está apenas em entender a nova legislação. É preciso acompanhar dezenas ou centenas de empresas, identificar inconsistências, verificar comunicações do Fisco e agir antes que uma pendência comprometa a operação do cliente.
Uma parametrização incorreta pode gerar rejeições, informações inconsistentes, retrabalho e dificuldades para comprovar a regularidade fiscal. Além disso, a transição ocorre enquanto as empresas continuam sujeitas às obrigações dos tributos atuais.
Neste artigo, você verá o que muda na prática, quais cuidados adotar e como o monitoramento fiscal pode apoiar a gestão da carteira durante a adaptação.
O que muda com a Reforma Tributária em 2026?
A partir de 1º de janeiro de 2026, os contribuintes devem emitir documentos fiscais eletrônicos com destaque individualizado da CBS e do IBS, conforme os leiautes e as Notas Técnicas aplicáveis a cada documento. A exigência alcança documentos como NF-e, NFC-e, CT-e e NFS-e.
A regulamentação também prevê novas declarações e documentos para situações específicas. Alguns leiautes já foram definidos, enquanto outros ainda dependem de notas técnicas ou atos conjuntos da Receita Federal e do Comitê Gestor do IBS.
Na prática, a reforma exige uma revisão coordenada de:
- Cadastro de produtos e serviços;
- Classificação tributária das operações;
- Regras de emissão fiscal;
- Integração entre ERP, emissor e contabilidade;
- Procedimentos de conferência e correção;
- Acompanhamento de comunicações oficiais.
A Reforma Tributária do Consumo não deve ser tratada como uma alteração isolada no sistema emissor. Ela afeta o fluxo de dados que começa na operação comercial e termina na escrituração, na apuração e no cumprimento das obrigações acessórias.
A Reforma Tributária já exige recolhimento?
2026 foi definido como ano de teste para a CBS e o IBS. Segundo as orientações oficiais, o contribuinte que observar as normas e os documentos técnicos vigentes poderá ficar dispensado do recolhimento desses tributos durante o período de teste.
Essa dispensa não significa que a empresa possa ignorar as novas regras. A emissão correta dos documentos fiscais e o cumprimento das obrigações acessórias continuam sendo pontos relevantes para a conformidade.
É importante separar três situações:
| SituaçãoCuidado necessário | |
| Não há obrigação acessória definida para a operação | Acompanhar novas regulamentações |
| Há leiaute ou regra vigente | Parametrizar o sistema conforme a orientação oficial |
| O documento foi emitido com inconsistência | Corrigir o problema e manter evidências do tratamento adotado |
A dispensa temporária de recolhimento não elimina o risco operacional. Uma empresa pode não ter imposto a pagar no teste, mas ainda assim enfrentar rejeição de nota, erro cadastral, falha de integração ou comunicação fiscal não tratada.
Por que o cadastro fiscal será importante?
A qualidade do cadastro será um dos pontos mais sensíveis da transição. A tributação depende das características da operação, do produto ou serviço, do destinatário, da origem, do destino e do regime aplicável.
Um cadastro incompleto pode causar problemas na emissão dos documentos fiscais e dificultar a apuração posterior. O erro também pode se repetir em várias operações, ampliando o retrabalho do departamento fiscal.
Antes de alterar regras em massa, a empresa deve revisar:
- Cadastro de produtos e serviços;
- NCM, CNAE e códigos de serviço aplicáveis;
- Regras de origem e destino da operação;
- Operações com benefícios ou regimes específicos;
- Tratamento de devoluções, remessas e bonificações;
- Integração entre o sistema comercial e o fiscal;
- Responsáveis pela validação das alterações.
A revisão deve ser documentada. Registre a regra utilizada, a fonte consultada, a data da alteração e o responsável pela aprovação. Esse histórico ajuda a explicar decisões e corrigir parametrizações quando houver mudança normativa.
Como preparar a empresa para a transição?
A preparação deve começar pelo mapeamento das operações, não apenas pela atualização do software. O sistema precisa refletir a realidade comercial e fiscal da empresa.
1. Faça um diagnóstico das operações
Liste os principais produtos, serviços, clientes, fornecedores e tipos de movimentação. Identifique quais operações representam a maior parte do faturamento e quais possuem tratamento tributário diferenciado.
2. Converse com o fornecedor do sistema
Confirme se o ERP ou emissor fiscal terá atualização para os documentos exigidos. Solicite o cronograma de versões, os ambientes de teste e a documentação técnica disponível.
3. Teste os documentos fiscais
Emita documentos em ambiente de homologação e verifique:
- Campos da CBS e do IBS;
- Regras de validação;
- Códigos utilizados;
- Cálculos apresentados;
- Integração com a escrituração;
- Retorno de autorização ou rejeição.
4. Crie um processo de correção
Defina quem recebe o alerta, quem analisa a causa e quem autoriza a correção. Sem um fluxo definido, o erro tende a permanecer no sistema e reaparecer em novas notas.
5. Acompanhe fontes oficiais
A legislação da reforma ainda possui regulamentações, notas técnicas e cronogramas em evolução. Por isso, o procedimento deve prever revisão periódica das orientações da Receita Federal, do Comitê Gestor e dos fiscos estaduais e municipais.
O que o contador deve monitorar durante a reforma?
O contador precisa acompanhar tanto as obrigações diretamente relacionadas à reforma quanto a situação fiscal geral do cliente. A transição não suspende outras exigências, certidões, declarações, parcelamentos ou comunicações fiscais.
Um checklist operacional pode incluir:
- Situação cadastral do CNPJ;
- Regularidade perante a Receita Federal e a PGFN;
- Certidão Negativa de Débitos federal;
- Certidões estaduais e municipais;
- Pendências em parcelamentos tributários;
- Comunicações no e-CAC e em outros portais oficiais;
- Atualizações de leiautes e Notas Técnicas;
- Rejeições ou inconsistências em documentos fiscais;
- Tratamento tributário de produtos e serviços;
- Alterações no regime tributário do cliente.
Esse acompanhamento é especialmente importante para empresas que participam de licitações, mantêm contratos públicos ou dependem de certidões para operações comerciais.
Uma empresa pode estar ajustando o sistema para a CBS e o IBS, mas perder uma oportunidade por uma CND vencida ou por uma pendência antiga não identificada. A conformidade precisa ser analisada de forma integrada.
Como reduzir erros na emissão de documentos fiscais?
A redução de erros depende de tecnologia, procedimento e revisão humana. A atualização do sistema é necessária, mas não resolve sozinha cadastros antigos, regras conflitantes ou operações excepcionais.
O primeiro passo é separar os erros por causa:
| Tipo de problemaExemploAção recomendada | ||
| Cadastro | Código de produto inadequado | Revisar a origem da informação |
| Parametrização | Regra fiscal incorreta | Validar com o responsável tributário |
| Integração | Campo não transmitido | Testar ERP e emissor |
| Operação | Tratamento excepcional não previsto | Criar regra específica |
| Comunicação | Orientação fiscal não tratada | Registrar responsável e prazo |
Depois, estabeleça uma rotina de acompanhamento. Os erros mais relevantes devem ser registrados com data, documento afetado, causa, responsável e solução aplicada.
A empresa também deve evitar alterações sem rastreabilidade. Uma mudança rápida no cadastro pode corrigir uma rejeição, mas criar inconsistências em operações anteriores ou em outras filiais.
Como organizar a carteira de clientes do escritório?
Para escritórios contábeis, a reforma aumenta a necessidade de segmentar a carteira. Nem todos os clientes possuem o mesmo nível de exposição ou complexidade.
Uma classificação útil pode considerar:
- Regime tributário;
- Volume de documentos fiscais;
- Número de estabelecimentos;
- Participação em licitações;
- Operações interestaduais;
- Uso de regimes específicos;
- Dependência de certidões;
- Estrutura interna para corrigir problemas.
Clientes com maior volume ou maior risco devem receber acompanhamento mais frequente. Isso permite priorizar a equipe e evitar que todas as empresas sejam tratadas da mesma maneira.
O escritório também deve formalizar a comunicação com o cliente. Informe quais ajustes dependem da empresa, quais dependem do fornecedor do sistema e quais exigem análise tributária específica.
O que muda para empresas do Simples Nacional?
As empresas do Simples Nacional precisam acompanhar as regras específicas aplicáveis ao regime. De acordo com notícia oficial da Receita Federal, a Resolução CGSN nº 191/2026 prorrogou a obrigatoriedade para 1º de novembro de 2026 e esclareceu que as regras relativas à CBS e ao IBS para optantes do Simples passam a produzir efeitos somente em 1º de janeiro de 2027.
Como regras e cronogramas podem ser ajustados, o empresário não deve tomar decisões com base em uma interpretação genérica da reforma. A análise precisa considerar a atividade, o perfil dos clientes, os créditos envolvidos e a regulamentação vigente.
O contador deve avaliar, entre outros pontos:
- Se a empresa continuará no Simples Nacional;
- Como os clientes da empresa tratarão os créditos tributários;
- Se haverá impacto comercial na formação de preços;
- Como serão emitidos os documentos fiscais;
- Quais atualizações o sistema receberá;
- Se será necessário revisar contratos e propostas.
A eventual mudança de regime é uma decisão de risco e deve ser tomada com análise contábil e tributária individualizada. Este conteúdo não substitui essa avaliação profissional.
Como o Confere Sentinela pode ajudar?
Durante a reforma, o processo manual tende a ficar mais pesado. O escritório precisa acompanhar a situação fiscal de cada cliente, verificar certidões, identificar pendências e agir antes que o problema afete a operação.
O Confere Sentinela pode apoiar esse trabalho ao monitorar automaticamente CNPJ e CPF, acompanhar CND Federal, Estadual e Municipal e centralizar informações da carteira. Com alertas proativos, o contador recebe indicação de alterações ou pendências sem precisar consultar portal por portal.
A plataforma não substitui a análise tributária nem a parametrização do sistema fiscal. Ela ajuda a criar uma camada contínua de acompanhamento da regularidade, permitindo que a equipe priorize os casos que exigem providência e mantenha histórico para o atendimento ao cliente.
Checklist da Reforma Tributária
Use esta lista para organizar os próximos passos:
- Mapear as operações mais relevantes da empresa.
- Confirmar a atualização do ERP e do emissor fiscal.
- Consultar os leiautes e as Notas Técnicas aplicáveis.
- Testar NF-e, NFC-e, CT-e ou NFS-e, conforme a operação.
- Revisar produtos, serviços e classificações fiscais.
- Definir responsáveis por análise e correção.
- Registrar erros, causas e providências.
- Acompanhar comunicações dos órgãos fiscais.
- Monitorar CNDs e situação cadastral.
- Revisar periodicamente as orientações oficiais.
- Avaliar impactos comerciais e contratuais.
- Documentar decisões tributárias relevantes.
Perguntas frequentes
A Reforma Tributária já está valendo em 2026?
Sim. A partir de 1º de janeiro de 2026, há obrigações relacionadas à emissão de documentos fiscais com destaque da CBS e do IBS, conforme os leiautes e atos aplicáveis. 2026 é tratado como ano de teste, com dispensa de recolhimento quando observadas as condições oficiais.
Quais documentos fiscais precisam destacar CBS e IBS?
A orientação oficial inclui NF-e, NFC-e, CT-e, CT-e OS, NFS-e, NFS-e Via, NFCom, NF3e, BP-e e BP-e TM. A aplicação concreta depende das Notas Técnicas e das regras correspondentes a cada documento.
Empresas do Simples Nacional precisam destacar CBS e IBS?
As regras para optantes do Simples Nacional possuem cronograma específico. A Receita Federal informou que a obrigatoriedade foi prorrogada para 1º de novembro de 2026 e que os efeitos para CBS e IBS começam em 1º de janeiro de 2027.
O Confere Sentinela calcula a CBS e o IBS?
O Confere Sentinela é uma plataforma de monitoramento fiscal de CNPJ e CPF. Seu papel é acompanhar regularidade, certidões, pendências e alterações fiscais. O cálculo e a emissão dos tributos dependem do sistema fiscal, da parametrização e da análise aplicável a cada operação.
Monitorar certidões é suficiente para cumprir a reforma?
Não. O monitoramento de certidões é apenas uma parte da conformidade. A empresa também precisa revisar cadastros, atualizar sistemas, acompanhar documentos fiscais, tratar comunicações oficiais e cumprir obrigações acessórias.
As regras da reforma podem mudar?
Sim. Cronogramas, leiautes e obrigações podem ser detalhados ou ajustados por lei, regulamento, Nota Técnica, ato conjunto ou orientação oficial. Por isso, é necessário consultar periodicamente os portais da Receita Federal, do Comitê Gestor e dos fiscos competentes.
Conclusão
A Reforma Tributária exige mais do que alterar campos no emissor fiscal. Empresas e escritórios precisam revisar cadastros, testar documentos, acompanhar obrigações acessórias e manter controle permanente sobre a regularidade fiscal.
O Confere Sentinela pode ajudar nessa rotina ao centralizar o monitoramento de CNPJ e CPF, acompanhar certidões e sinalizar pendências antes que elas gerem impacto operacional. Avalie a carteira de clientes e identifique quais processos ainda dependem de consultas manuais.
Demonstração gratuita
Veja como o Confere Sentinela pode apoiar o monitoramento fiscal da sua carteira durante a transição tributária.
Solicite uma demonstração gratuita da plataforma.